Blog
Cosecha récord y dólares que vuelven al campo: por qué la tierra argentina empieza a valer lo que produce
El agro cerró el primer semestre de 2026 con el mayor volumen de exportaciones de su historia para ese período, y ese caudal de divisas ya se refleja en la revalorización de la tierra. Un repaso a los números — y a la oportunidad que se abre para Cuyo y el NOA.
AUTOR
E. Alejandro Santiñaque Coll
PUBLICADO
CATEGORÍA
News
AUTOR
E. Alejandro Santiñaque Coll
E. Alejandro Santiñaque Coll
¿Qué hay mejor que ventajas exclusivas, consejos de expertos y sorpresas?
Regístrate para recibir los artículos más recientes del blog en tu correo electrónico cada semana. ¡Únete ahora!
Cosecha récord y dólares que vuelven al campo
Hay años en los que el campo argentino simplemente produce bien. Y hay años, como este 2026, en los que además rompe registros históricos, mete dólares genuinos en la economía y empieza a corregir un desfasaje de más de una década entre lo que vale la tierra y lo que esa tierra realmente produce. Para el mercado inmobiliario productivo, esa combinación es la mejor noticia posible.
Un semestre para el infarto (en el buen sentido)
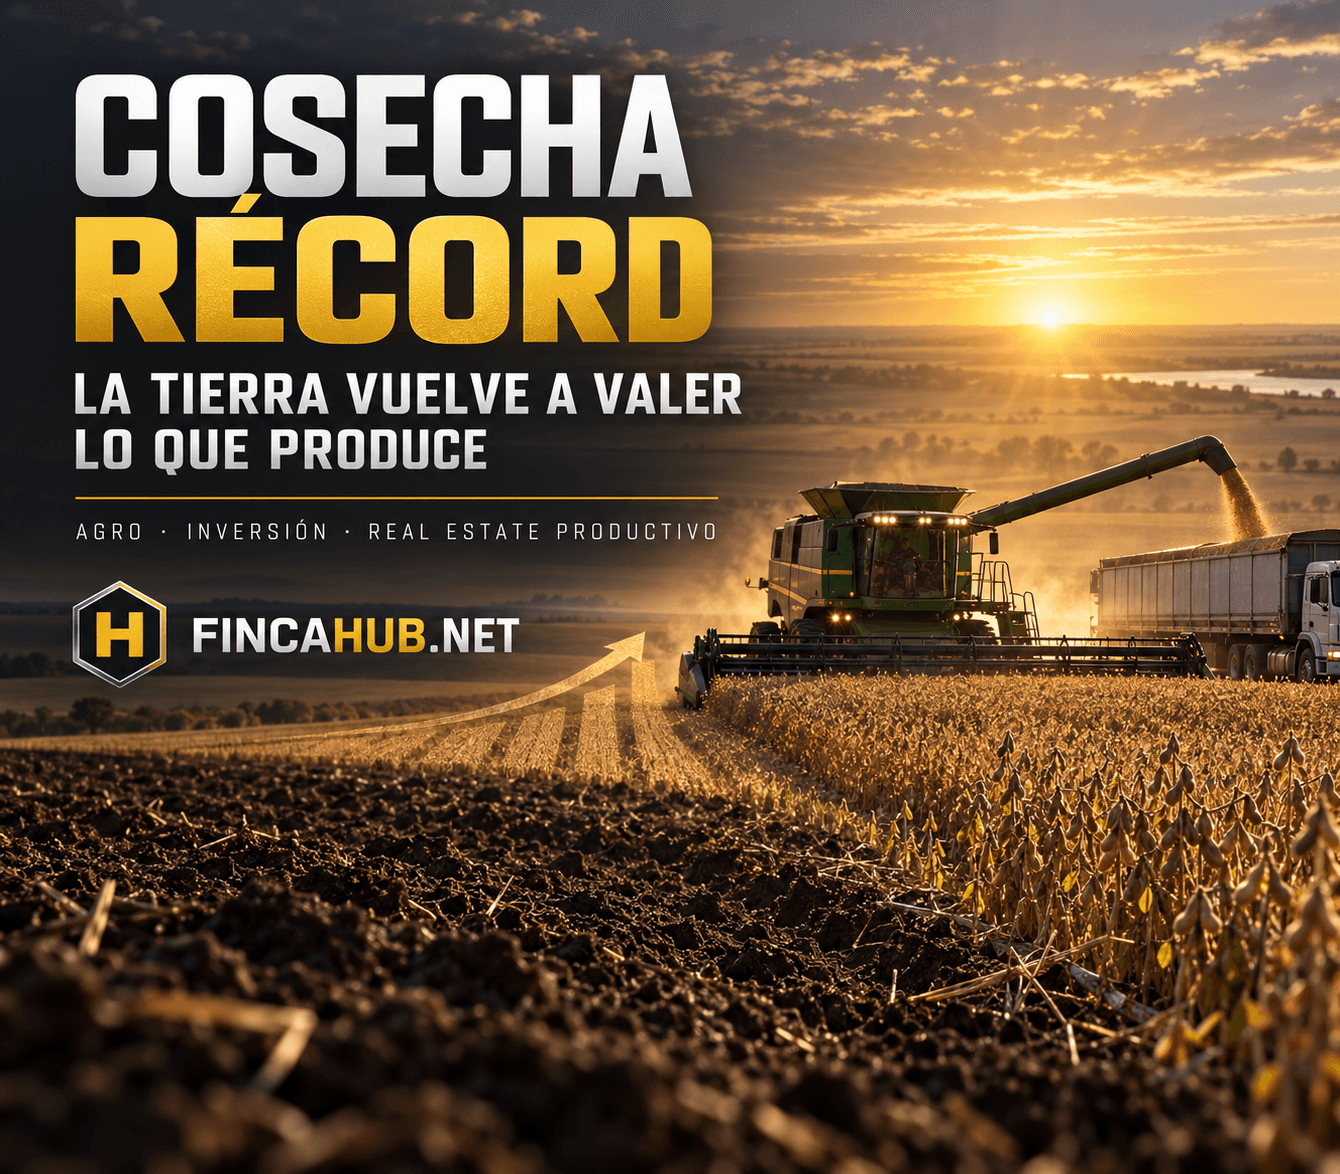
Entre enero y junio de 2026, Argentina exportó 60,7 millones de toneladas de granos y subproductos, el mayor volumen registrado para un primer semestre en toda la serie histórica, según el informe de la Bolsa de Comercio de Rosario (BCR). El combo ganador fue una cosecha excepcional de maíz, trigo y girasol, que compensó con creces una campaña de soja algo más floja.
El maíz fue la estrella indiscutida: 21 millones de toneladas exportadas en el semestre, un 23% por encima del promedio histórico, dentro de una campaña que se encamina a una cosecha de entre 64 y 71,5 millones de toneladas y exportaciones proyectadas cercanas a las 45 millones de toneladas, por un ingreso estimado de USD 9.000 millones. El trigo no se quedó atrás: 11,1 millones de toneladas exportadas, un 63% más que la media histórica. A esto se suma el equivalente a 4,4 millones de toneladas de girasol.
El resultado combinado del agro, la energía y la minería podría dejarle al país un ingreso de divisas de USD 57.168 millones durante todo 2026, de acuerdo con las proyecciones de la BCR. Son dólares genuinos, generados por producción real, que empiezan a circular en las economías regionales.
La carne también hace punta
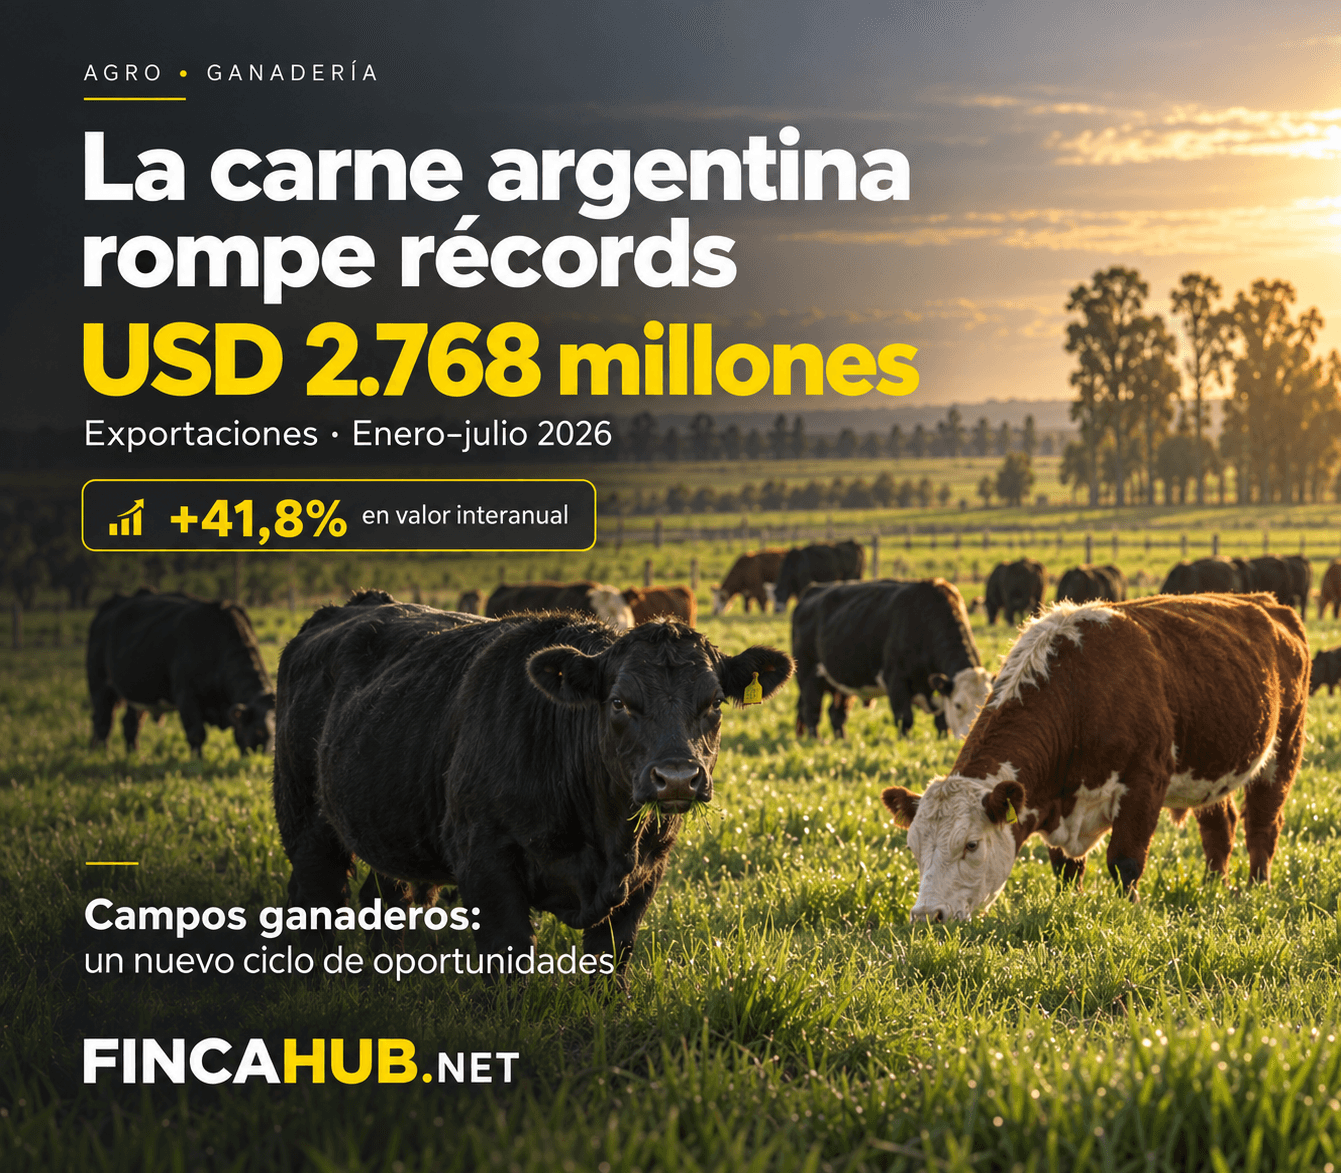
El grano no está solo. Las exportaciones de carne vacuna generaron USD 2.768 millones entre enero y julio de 2026, un salto del 41,8% interanual, con 403.100 toneladas embarcadas (+6,7% en volumen). El precio promedio de exportación llegó a USD 7.123 por tonelada en julio, un 27,5% más que un año atrás, con China concentrando el 59,8% de los envíos. Cuando el grano y la carne suben juntos, el efecto derrame sobre el negocio agroindustrial completo —logística, financiamiento, arrendamientos rurales— se potencia.
El correlato inmobiliario: la tierra vuelve a moverse
Toda esa producción y esos dólares tienen un correlato directo en el valor de la tierra. En la zona núcleo agrícola —el triángulo Pergamino, Rojas y Colón, tomado como referencia nacional— la hectárea promedió USD 17.900 entre enero y julio de 2026, un máximo nominal que no se veía en 15 años y que confirma el quinto año consecutivo de suba. Los alquileres rurales también acompañan, con valores en torno a USD 570 por hectárea y una rentabilidad que roza máximos históricos.
Es una señal clara: cuando el campo produce y exporta a este ritmo, el activo que lo sostiene —la tierra— empieza a repreciarse.
La oportunidad que todavía está sobre la mesa
Y acá aparece el dato que más debería interesarle a un inversor: pese a esta recuperación, la hectárea argentina sigue cotizando muy por debajo de sus pares regionales. Mientras un campo equivalente en la Argentina ronda los USD 15.850 a USD 18.000, en Brasil la misma hectárea vale unos USD 27.500 y en Estados Unidos trepa a USD 42.000. Es decir, producimos entre los tres primeros exportadores de granos y proteína animal del mundo, pero nuestra tierra vale entre un tercio y la mitad que la de nuestros competidores directos. Esa brecha, lejos de ser un problema, es la oportunidad: cada punto de recuperación de precios internacionales o de despeje regulatorio tiene margen de sobra para traducirse en revalorización de activos.
Cuyo y el NOA: la frontera menos explorada
Si la zona núcleo ya tocó máximos de 15 años, la pregunta lógica es dónde queda todavía el mayor potencial de suba. Ahí es donde entran en juego Cuyo y el NOA, las regiones donde opera FincaHub. En San Juan, la tierra cultivable con agua en zonas como Pocito llegó a valores de hasta USD 20.000 por hectárea, con subas interanuales de hasta el 20%, empujadas por la demanda de agua segura y suelo productivo. En el promedio general de Cuyo y el NOA los valores todavía se ubican sensiblemente por debajo de la zona núcleo bonaerense, lo que deja a estas regiones en una posición atractiva para quien busca entrar temprano en un ciclo de revalorización que, como muestran los números de este semestre, recién está arrancando.
La lectura para el inversor
El mensaje de este semestre es simple: el campo argentino está produciendo y exportando como nunca, generando divisas genuinas, y ese impulso ya empezó a reflejarse en el precio de la tierra en las zonas más consolidadas del país. Todavía queda un tramo largo de recorrido antes de cerrar la brecha con Brasil y Estados Unidos, y ese tramo es, precisamente, donde se construye la rentabilidad de largo plazo en el real estate productivo.
En FINCAHUB.NET reunimos oportunidades de inversión en propiedades productivas de Cuyo y el NOA —campos, desarrollos y activos rurales— para que este ciclo de revalorización del agro argentino también se traduzca en el patrimonio de quienes eligen invertir en tierra hoy.
FUENTES:
Otros blogs